

La industria argentina cayó 4,9% interanual en julio y 5% mensual, mientras la construcción retrocedió 4,5%. Los datos del INDEC exponen el costo productivo del modelo Milei.
Por Celina Fraticiangi para NLI
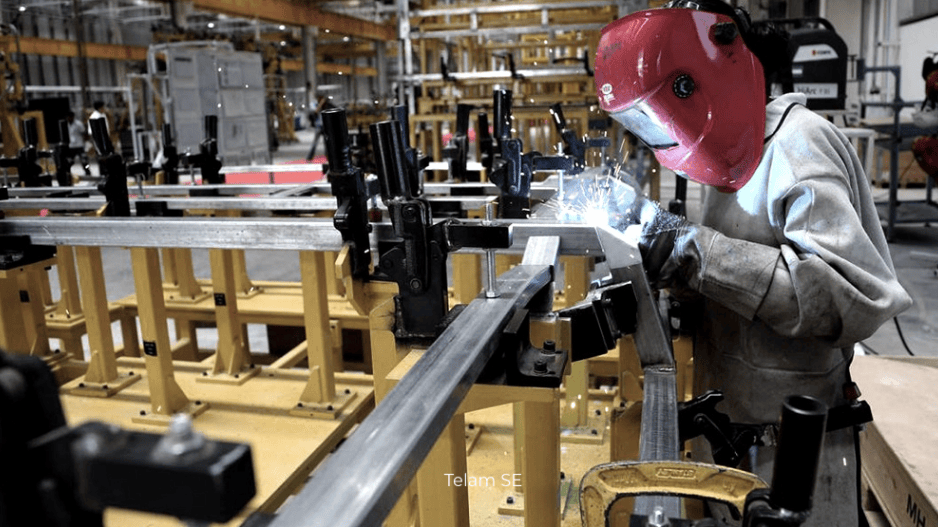
La producción industrial cayó 4,9% interanual en julio y se desplomó 5% frente a junio. La construcción retrocedió 4,5% interanual y 4,6% mensual. Doce de las 16 ramas industriales terminaron en rojo y la fabricación de maquinaria y equipos llegó a registrar derrumbes superiores al 30%. Mientras el Gobierno celebra la desaceleración de los precios, los datos oficiales muestran otra cara de la economía: fábricas que producen menos, máquinas que permanecen ociosas, sectores que pierden mercado frente a las importaciones y una actividad productiva que todavía no consigue convertirse en crecimiento sostenido.
Hay una Argentina que el Gobierno de Javier Milei muestra con entusiasmo y otra que aparece cuando se corre el velo de los indicadores financieros y se mira qué ocurre dentro de las fábricas. La primera tiene superávit fiscal, inflación mensual del 1,7% en agosto y un discurso permanente sobre la estabilización. La segunda tiene una industria que acaba de sufrir uno de sus peores golpes del año y una construcción que volvió a hundirse. Las dos existen al mismo tiempo, pero no significan lo mismo para quien tiene una fábrica, trabaja en una planta industrial, vende maquinaria, produce ropa, fabrica electrodomésticos o depende de una obra para llevar un salario a su casa.
Los números publicados por el INDEC son contundentes. El Índice de Producción Industrial Manufacturero (IPI manufacturero) cayó 4,9% en julio respecto del mismo mes de 2025 y 5% en la comparación con junio, en la serie desestacionalizada. Con ese resultado, la producción manufacturera acumuló entre enero y julio una contracción de 2,6% interanual. Además, la serie tendencia-ciclo, que permite observar con mayor claridad la evolución subyacente de la actividad, retrocedió 0,9% en julio, después de haber caído 0,7% en junio y 0,4% en mayo. Es decir: no se trata solamente de un mal dato aislado. Hay señales de deterioro que se vienen acumulando.
Cuando la industria deja de producir
El dato más revelador aparece cuando se abre el índice y se observa qué sucedió dentro de las distintas ramas. Doce de las 16 divisiones industriales relevadas por el INDEC tuvieron variaciones interanuales negativas en julio. Entre las caídas más profundas aparecen sectores directamente vinculados con la producción de bienes de capital y de consumo.
La fabricación de otros equipos, aparatos e instrumentos cayó 31,4%, mientras que maquinaria y equipo retrocedió 26,7%. En prendas de vestir, cuero y calzado la contracción alcanzó 15,9%; productos textiles cayó 13%; minerales no metálicos, vinculados estrechamente con la construcción, retrocedió 12,6%; caucho y plástico perdió 9,1%; muebles y colchones, 9,1%; y productos de metal, 8,4%. También retrocedieron los vehículos automotores, carrocerías, remolques y autopartes, con una caída de 5,4%.
El caso de la maquinaria agropecuaria resulta particularmente significativo. Dentro del sector de maquinaria y equipo, la fabricación de maquinaria agrícola cayó 46,6% interanual, con bajas en tractores, cosechadoras y pulverizadoras autopropulsadas. En otras palabras, incluso una actividad estrechamente vinculada con uno de los sectores que el Gobierno presenta como grandes motores de la economía sufrió un golpe formidable en la fabricación nacional.
Algo similar ocurrió con los electrodomésticos. La fabricación de aparatos de uso doméstico cayó 20,9%, con retrocesos en heladeras y lavarropas. Y en electrónica, la fabricación de equipos informáticos, televisores y equipos de comunicaciones se desplomó 49,8%, mientras los equipos eléctricos retrocedieron 25%. La explicación de fondo que aparece una y otra vez en los relevamientos es la combinación de menor demanda interna y mayor competencia de productos importados.
La industria textil muestra otra fotografía particularmente incómoda para el modelo económico. La producción de prendas de vestir cayó 14,4% y la fabricación de calzado se hundió 26,5%. No es solamente una estadística sectorial: detrás de esos números hay empresas que pierden escala, talleres que reducen producción y trabajadores que quedan expuestos a un mercado cada vez más dominado por productos provenientes del exterior.
Y mientras buena parte de la industria se contrae, las ramas que crecieron fueron pocas. Madera, papel, edición e impresión avanzó 7,1%; refinación de petróleo, coque y combustible nuclear aumentó 8,1%; industrias metálicas básicas creció 1,6%; y otro equipo de transporte, 2,6%. Solamente cuatro de las 16 divisiones mostraron aumentos interanuales.
La imagen, por lo tanto, está lejos de ser la de una industria en recuperación generalizada.
La construcción también pierde fuerza
El problema tampoco termina en las fábricas. El Indicador Sintético de la Actividad de la Construcción (ISAC) mostró en julio una caída de 4,5% interanual y de 4,6% respecto de junio. El acumulado de los primeros siete meses todavía permanece 1,7% por encima del mismo período de 2025, pero el dato mensual vuelve a encender las alarmas sobre la sostenibilidad de esa recuperación.
Y aquí aparece una conexión directa con la industria. La caída de los productos minerales no metálicos —12,6% interanual— expresa parte de esa debilidad. La fabricación de productos de arcilla y cerámica no refractaria retrocedió 41,3%, mientras el cemento cayó 6,9%. El consumo interno de cemento Portland bajó 8,1% y el consumo de hormigón elaborado retrocedió 9,5%.
No hace falta demasiada teoría económica para entender qué significa: si se construye menos, se fabrica menos cemento; si se vende menos cemento, se produce menos; si las obras se frenan, cae la demanda de maquinaria, materiales, transporte y mano de obra. La economía real funciona como una cadena, no como una planilla de Excel donde cada casillero puede analizarse aisladamente.
El problema que Milei no puede esconder con la inflación
El Gobierno tiene un argumento que repetiría hasta el cansancio: la inflación bajó. Y es cierto. El IPC de agosto fue 1,7% mensual, un resultado muy distante de los registros explosivos de comienzos de la gestión libertaria. Pero una cosa es estabilizar el nivel de precios y otra muy diferente es conseguir que esa estabilización se transforme en producción, inversión, empleo industrial y crecimiento distribuido.
La pregunta incómoda es qué está haciendo el modelo para conseguir lo segundo.
Porque una economía puede bajar la inflación mientras destruye sectores productivos. Puede equilibrar las cuentas públicas mientras reduce la demanda. Puede conseguir dólares financieros y, simultáneamente, permitir que productos importados ganen terreno frente a fabricantes argentinos. Puede mejorar algunos indicadores macroeconómicos mientras una pyme descubre que sus máquinas trabajan cada vez menos horas.
Eso no es una contradicción estadística. Es precisamente el conflicto central del modelo de Milei.
En mayo, por ejemplo, la utilización de la capacidad instalada industrial había sido de 58,4%, frente al 58,9% de un año antes. Dentro de ese promedio, la metalmecánica —sin contar automotores— trabajaba apenas al 38,7%, los productos textiles al 42,2%, la industria automotriz al 45,5% y caucho y plástico al 39,6%. En junio hubo una mejora hasta 59,1%, pero seguía significando que más de cuatro de cada diez unidades de capacidad industrial permanecían sin utilizar.
Y ahí está quizás la imagen más precisa de la Argentina productiva que deja esta etapa: una enorme cantidad de capacidad instalada que existe, pero que no encuentra suficiente demanda para funcionar plenamente.
Una economía que corre detrás del Excel
El discurso oficial suele presentar la industria como un sector que debe adaptarse a la competencia y abandonar privilegios. Pero el problema es que la industria no funciona solamente con una frontera abierta y un tipo de cambio. Necesita escala, crédito, inversión, demanda, infraestructura, energía, proveedores locales, tecnología y condiciones que permitan planificar.
Cuando todos esos factores se deterioran simultáneamente, el resultado no es necesariamente una industria más eficiente. Puede ser una industria más pequeña.
Y una industria más pequeña significa también menor capacidad tecnológica, menos proveedores nacionales, menor demanda de profesionales y técnicos, menos encadenamientos productivos y mayor dependencia de bienes fabricados en otros países.
Eso debería preocupar incluso desde la lógica más elemental de la soberanía económica que el propio Gobierno dice defender cuando habla de energía, minería o Malvinas.
Porque un país que deja de fabricar maquinaria, textiles, componentes, electrodomésticos y bienes de capital pierde algo más que puestos de trabajo: pierde capacidades que después son extremadamente difíciles de reconstruir.
El Gobierno puede exhibir una inflación de 1,7%. Puede celebrar el equilibrio fiscal. Puede mostrar determinados sectores exportadores creciendo y puede apostar a que Vaca Muerta, la minería o el agro aporten los dólares que la economía necesita.
Pero mientras tanto, el INDEC acaba de poner sobre la mesa una realidad que no entra fácilmente en el relato libertario: en julio la industria argentina produjo 4,9% menos que un año atrás, cayó 5% en apenas un mes y acumula un retroceso de 2,6% en los primeros siete meses de 2026. La construcción también cayó casi 5% interanual. Y 12 de las 16 ramas industriales están en rojo.
La motosierra no aparece solamente cuando se anuncia un recorte presupuestario. También puede verse cuando una máquina queda apagada, cuando una línea de producción reduce turnos, cuando una fábrica pierde mercado frente a un producto importado o cuando una empresa deja de invertir porque no encuentra quién le compre lo que fabrica.
Ese es el dato que debería incomodar al Gobierno.
Porque bajar la inflación puede ser necesario.
Pero si el precio de la estabilización es una Argentina que produce menos, fabrica menos y depende cada vez más de lo que otros países producen, entonces la pregunta ya no es cuánto se logró estabilizar la economía: es qué economía está quedando después de la estabilización.
Descubre más desde Noticias La Insuperable
Suscríbete y recibe las últimas entradas en tu correo electrónico.
 Noticias La Insuperable
