

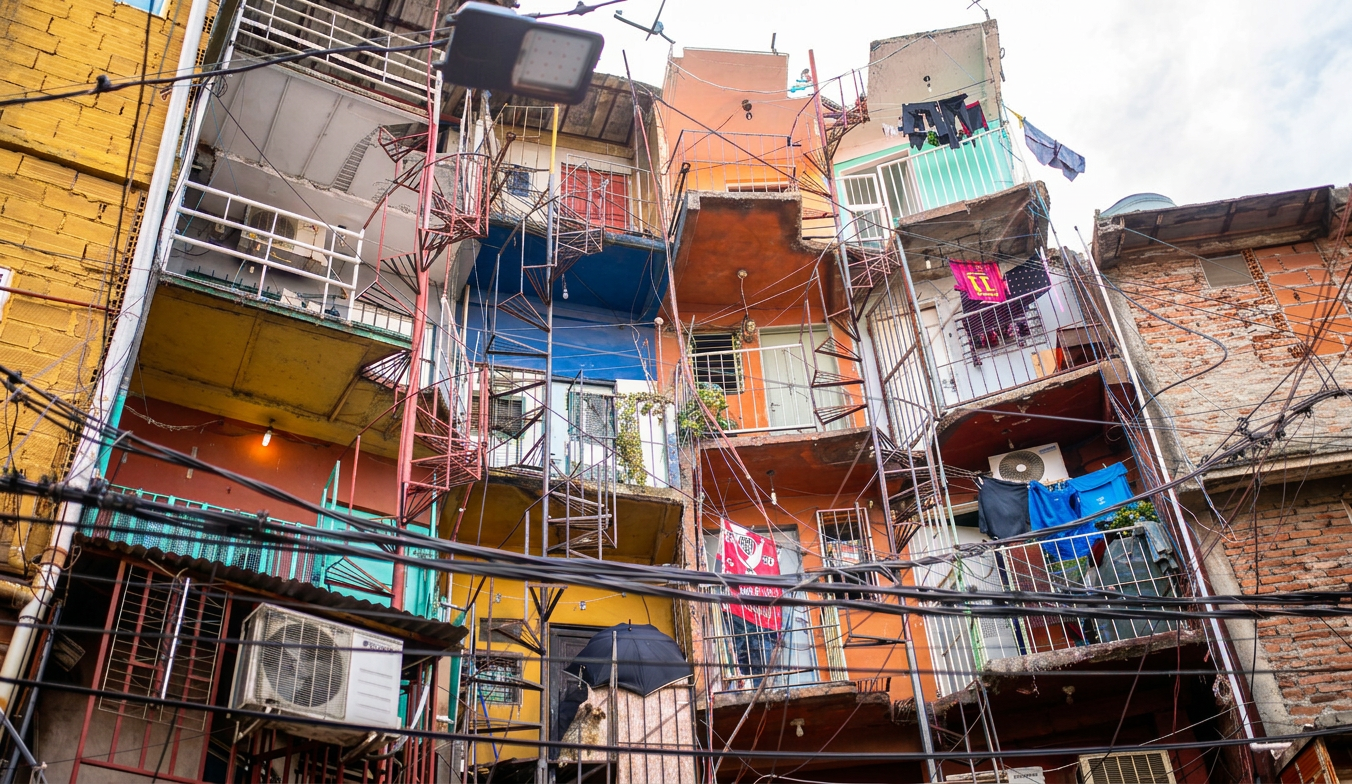
La intemperie de los argentinos empobrecidos en el contexto nacional e internacional de metamorfosis urbana y especulación inmobiliario-financiera.
Por Jorge G. Andreadis para NLI
A partir de la crisis global de 2008, y acentuada por las políticas de inyección de liquidez de los bancos centrales mundiales, la vivienda dejó de ser concebida primordialmente como un bien de uso o derecho social para transformarse en un activo financiero de reserva de valor.
Ante tasas de interés históricamente bajas o mercados de bonos volátiles, los grandes fondos comunes de inversión transnacionales o vulture funds salieron a buscar rendimientos altos y seguros. Constataron que el suelo de las urbes densas ofrecía una rentabilidad superior a la de la economía productiva.
El capital excedente se volcó entonces masivamente a la compra de carteras inmobiliarias completas, presionando al alza el valor de los lotes y forzando una inflación de activos que desbordaba la capacidad de pago de los salarios locales.
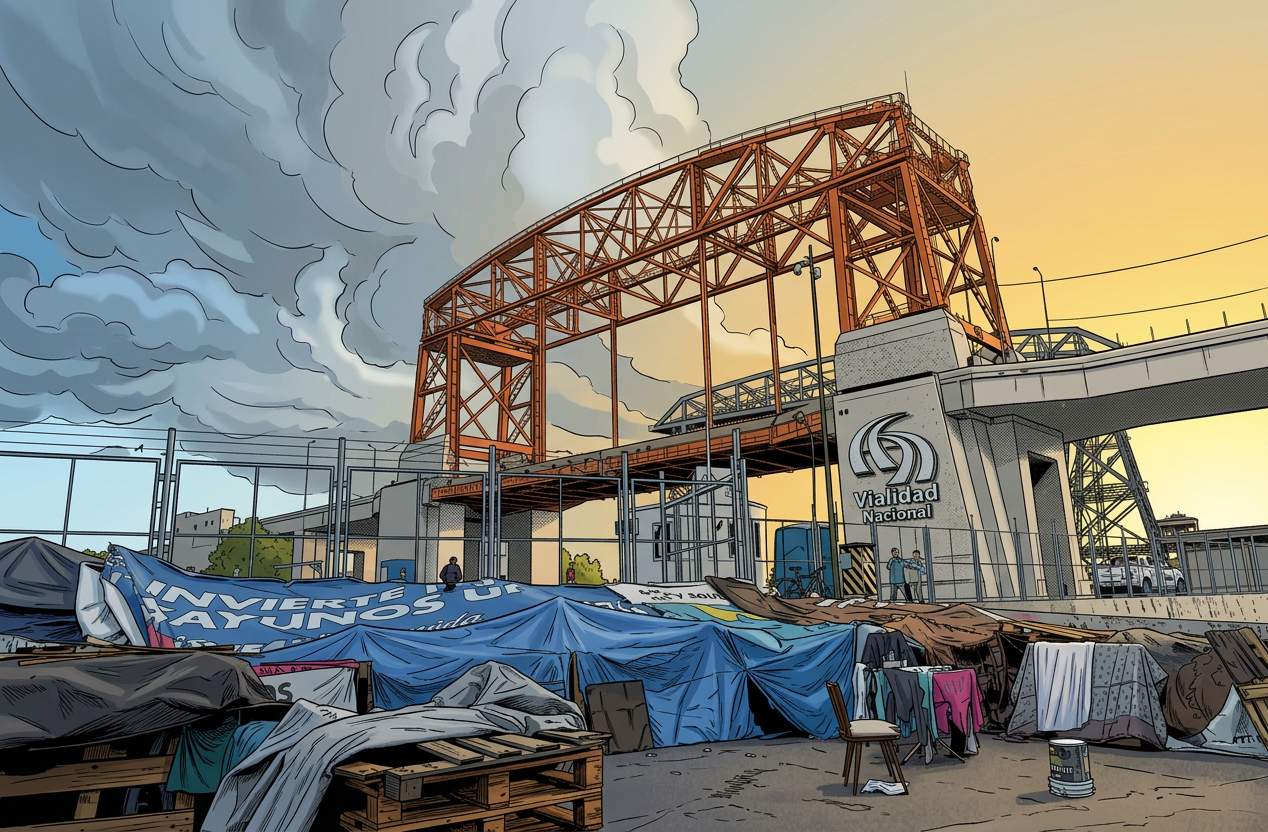
En las economías emergentes o con fragilidad macroeconómica —con el caso testigo de la Argentina—, la volatilidad de la moneda local acelera el proceso de manera dramática a través de la bimonetariedad.
Mientras que los ingresos de las clases trabajadoras y medias se perciben en pesos devaluados por procesos inflacionarios crónicos, el precio de la tierra y los inmuebles se tasa exclusivamente en dólares estadounidenses.
Cuando el mercado financiero local ofrece tasas reales negativas frente a la inflación, el ladrillo se consagra como el único refugio de valor para el excedente local. Esta desconexión absoluta entre el poder adquisitivo salarial real y el costo dolarizado del metro cuadrado clausura de raíz el acceso al crédito hipotecario tradicional, transformando a los inquilinos en una población cautiva condenada al desplazamiento periférico.
La transición macroeconómica global de un modelo industrial o manufacturero (que sostenía las barriadas del siglo XX) hacia una economía de servicios avanzados e industrias tecnológicas redefine la geografía del empleo.
Las empresas de software, consultoría, finanzas y diseño exigen un entorno geográfico híper-conectado, centralizado y dotado de infraestructura de telecomunicaciones de alta velocidad. Los gobiernos locales, desesperados por capturar estas divisas, adaptan el territorio creando «distritos» o zonas francas impositivas.
Esto genera el desembarco masivo de trabajadores de altos ingresos (la «clase creativa» de Florida) que desplazan a los operarios, artesanos o trabajadores informales cuyas fuentes de empleo tradicionales han sido desmanteladas por la desindustrialización urbana.
El auge de la economía de plataformas representa una variable de libre flujo que dinamita las regulaciones habitacionales tradicionales de los Estados nacionales.
Plataformas de alquiler temporario como Airbnb permiten que un propietario particular o un desarrollador corporativo en Palermo o San Telmo ya no compita por el mercado de alquiler local, sino por el mercado turístico y corporativo internacional.
Al dolarizar la renta de un departamento mediante el turismo de estancias cortas, el rendimiento mensual triplica o cuadruplica lo que podría pagar un asalariado formal de la ciudad. El mercado inmobiliario se retira del circuito residencial tradicional, provocando una escasez artificial de oferta que catapulta los precios de los alquileres remanentes a niveles prohibitivos.
Bajo las dinámicas de retracción del gasto público y descentralización estatal, los gobiernos locales se ven obligados a autofinanciar la mayor parte de sus presupuestos operativos. Un barrio degradado, con casas bajas y comercios familiares, genera una baja recaudación en concepto de tasas municipales e impuestos inmobiliarios. Las alcaldías descubren que promover la densificación constructiva y la gentrificación es el camino más rápido para sanear sus arcas fiscales.
Al permitir que una casa baja se transforme en una torre de quince pisos con amenities, el municipio multiplica exponencialmente su base de recaudación impositiva por metro cuadrado. El Estado local se vuelve socio comercial del desarrollador inmobiliario, subordinando la planificación del hábitat y el bienestar social a la maximización de la rentabilidad del suelo.
Este entramado de variables demuestra la profundidad de la paradoja. Cuando con antecedentes históricos precisos y datos justos pero en un marco de amenidad ficcional el Dr. D observa el avance inmobiliario desde la ventana del PH, no está viendo simplemente ladrillos y cemento; está presenciando la traducción geográfica y física de los flujos de capitales mundiales, un sistema donde la ciudad real se rinde ante los imperativos de la especulación financiera global.
Para visualizar la violencia del proceso macroeconómico en mercados bimonetarios como el de Buenos Aires, el Dr. D podría recurrir a un índice de base 100.
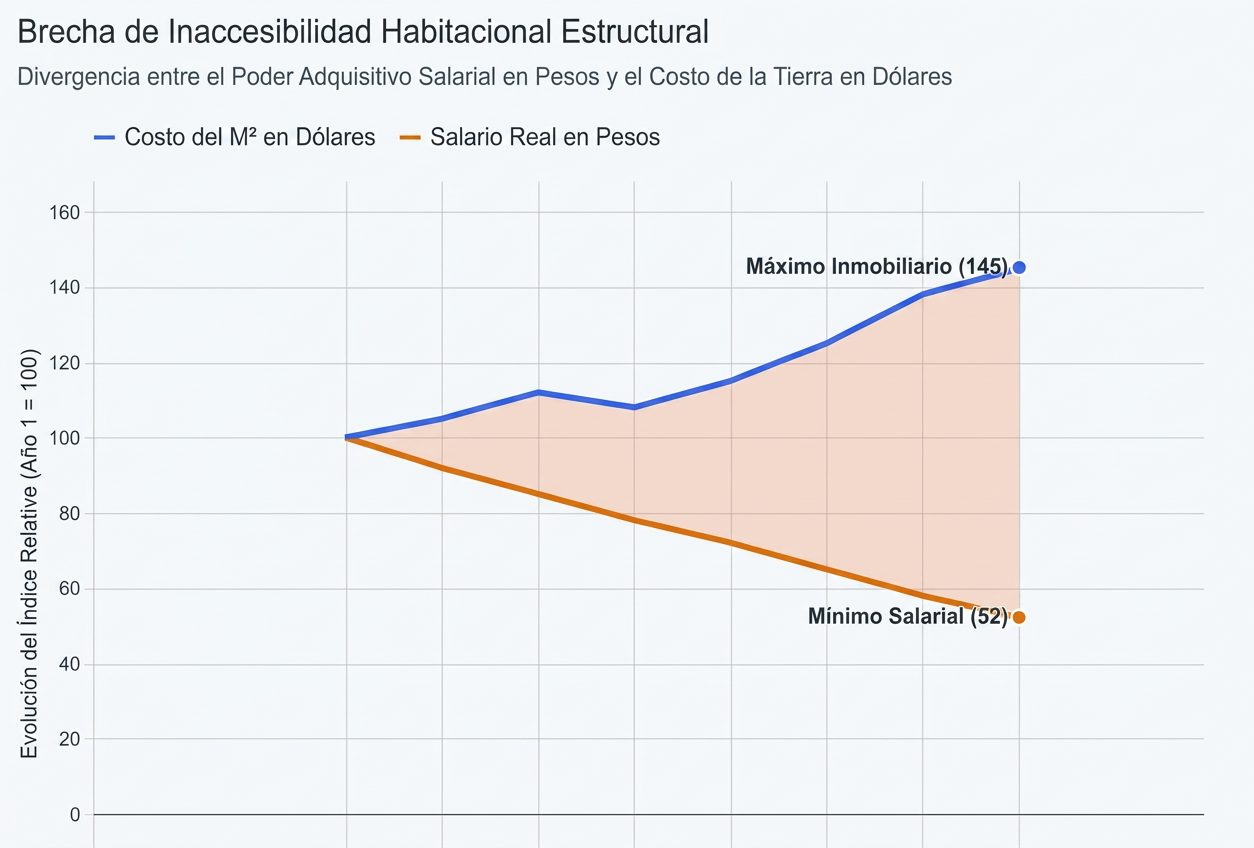
Esta simulación de datos modela un escenario típico de ocho años de divergencia estructural, reflejando cómo la erosión del poder adquisitivo local convive con la valorización del suelo como activo de resguardo para el capital global. El Punto de Quiebre (Año 1) es el momento de equilibrio ficticio donde se indexan ambas variables (Base 100). En este punto, la relación salario/metro cuadrado permite proyectar el acceso a un crédito hipotecario indexado tradicional.
Después comienza a desplegarse “La Tijera Macroeconómica» (Años 2 a 5): se observa el inicio de la divergencia. Mientras el salario real en pesos sufre caídas sistemáticas por el avance inflacionario, el metro cuadrado dolarizado se sostiene o se revaloriza debido a la presión de los inversores que huyen de los activos financieros volátiles. El acceso al crédito desaparece por completo en este tramo.
Al final del período simulado (Año 8), el salario real* ha perdido casi la mitad de su capacidad de compra (índice 52), mientras que el suelo se ha encarecido un 45% en términos reales (índice 145). La brecha resultante determina la expulsión: el mercado habitacional formal se vuelve exclusivo para transacciones al contado de la élite o fondos extranjeros, obligando a las clases medias y populares a confinarse de por vida en el régimen de alquiler precarizado o en la periferia profunda.
La entrada en vigencia del DNU 70/2023, que derogó la Ley de Alquileres, alteró profundamente la velocidad de la «tijera macroeconómica”, destrabó el stock de viviendas vacías y frenó la escasez artificial, pero a costa de trasladar todo el riesgo inflacionario directamente al flujo mensual del inquilino. Esto aceleró la velocidad de la tijera para la población cautiva, haciendo que la permanencia en la vivienda formal dependa mes a mes de una paritaria salarial que rara vez le gana a la frecuencia del mercado inmobiliario.
Para más inri, las expensas y los gastos iniciales funcionan hoy como un mecanismo de selección socioeconómica automática. El mercado inmobiliario ya no solo excluye mediante el precio del metro cuadrado, sino a través de la exigencia de una liquidez inmediata y un flujo de caja mensual que la estructura salarial argentina actual no puede convalidar.
El resultado estructural es irreversible: el mercado inmobiliario formal queda reducido a transacciones al contado para élites o corporaciones extranjeras, condenando a las clases trabajadoras a confinarse de por vida en el régimen de alquiler precarizado o en los márgenes geográficos de la informalidad.
Para que el Dr. D despliegue sus planos sobre la mesa del PH y desarmemos la gentrificación, no basta con la fisonomía de las calles; hay que mirar las corrientes invisibles que mueven los tableros globales. La mutación de una barriada popular en un enclave corporativo no se explica por el capricho de los consumidores, sino por la presión de las variables macroeconómicas fundamentales que antes detallamos y que actúan de manera combinada.
* Los informes del INDEC confirman que más del 80% de los trabajadores registrados perciben ingresos que apenas cubren la canasta básica total, situando la línea salarial en su punto histórico más bajo de poder de compra real (Índice 52). En la otra punta de la pinza (Índice 145), el valor de los departamentos en el corredor norte y las «zonas hípster en desarrollo» se consolida firmemente en los USD 2.455 – USD 3.400 el metro cuadrado. El suelo de Buenos Aires ha quedado desacoplado de la productividad local y transformado en un activo financiero transnacional, completando el mapa de segregación urbana
Descubre más desde Noticias La Insuperable
Suscríbete y recibe las últimas entradas en tu correo electrónico.

